
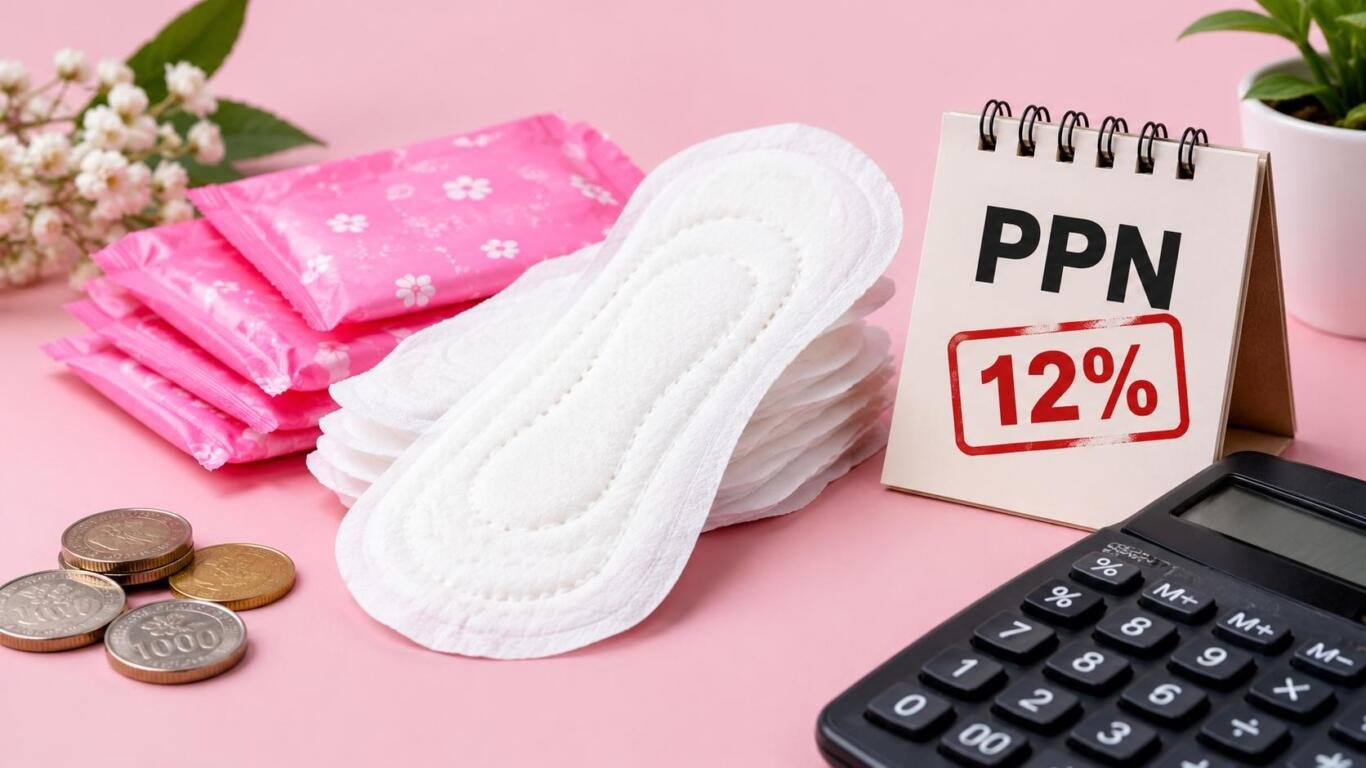

JAKARTA, Tandaglobal.news — Pengenaan Pajak Pertambahan Nilai (PPN) terhadap pembalut perempuan kembali menjadi perbincangan di media sosial. Sejumlah warganet mempertanyakan kebijakan tersebut karena pembalut merupakan kebutuhan rutin untuk menjaga kebersihan selama menstruasi.
Perdebatan ini turut menyoroti keterjangkauan produk sanitasi perempuan. Masyarakat mempertanyakan alasan produk menstruasi masih dikenai pajak meskipun penggunaannya berkaitan dengan kebutuhan biologis yang tidak dapat dihindari.
Mengutip pemberitaan Tirto.id pada Rabu (28/10/2026), Direktorat Jenderal Pajak (DJP) menegaskan bahwa pembalut yang diperdagangkan di Indonesia termasuk Barang Kena Pajak (BKP) dan dikenai PPN sepanjang penyerahannya memenuhi ketentuan perpajakan yang berlaku.
Direktur Penyuluhan, Pelayanan, dan Hubungan Masyarakat DJP, Inge Diana Rismawati, menjelaskan bahwa pembalut belum termasuk kelompok barang yang memperoleh fasilitas pembebasan PPN berdasarkan ketentuan yang berlaku.
Dengan demikian, status pembalut sebagai kebutuhan rutin tidak secara otomatis membuat produk tersebut terbebas dari pajak. Pengenaan PPN mengikuti klasifikasi barang serta peraturan perpajakan yang berlaku di Indonesia.
Dalam ketentuan perpajakan yang berlaku sejak 2025, tarif umum PPN ditetapkan sebesar 12 persen. Namun, untuk barang nonmewah yang menggunakan dasar pengenaan pajak berupa nilai lain sebesar 11/12 dari harga jual, beban PPN efektifnya setara dengan 11 persen.
Perhitungan tersebut menunjukkan bahwa tarif yang tercantum dalam aturan umum perlu dibedakan dari besaran pajak efektif yang dibebankan atas barang nonmewah. Perlakuan terhadap suatu produk tetap bergantung pada ketentuan yang berlaku untuk produk tersebut.
DJP juga menegaskan bahwa pengenaan PPN terhadap pembalut bukan merupakan pajak khusus yang dikenakan kepada perempuan atau atas peristiwa menstruasi. Kebijakan tersebut merupakan bagian dari sistem PPN atas konsumsi barang yang memenuhi ketentuan sebagai objek pajak.
Pajak atas produk sanitasi menstruasi dikenal secara internasional dengan istilah period tax atau tampon tax. Istilah tersebut merujuk pada pengenaan pajak terhadap produk menstruasi, seperti pembalut dan tampon.
DJP sebelumnya membahas persoalan ini melalui artikel edukasi berjudul Apa Itu Period Poverty dan Period Tax?. Artikel tersebut menjelaskan bahwa pajak produk menstruasi menjadi salah satu isu yang berkaitan dengan keterjangkauan kebutuhan sanitasi perempuan.
Selain itu, terdapat istilah period poverty, yakni kondisi ketika seseorang mengalami keterbatasan akses terhadap produk sanitasi menstruasi, fasilitas kebersihan, dan informasi yang memadai mengenai menstruasi.
Keterjangkauan pembalut menjadi perhatian karena kebutuhan tersebut tidak dapat dihindari oleh orang yang mengalami menstruasi. Bagi masyarakat dengan anggaran terbatas, pengeluaran rutin untuk produk sanitasi dapat menjadi salah satu beban kebutuhan sehari-hari.
Sejumlah negara telah menerapkan tarif nol persen atau pembebasan pajak untuk produk menstruasi. Pemerintah Inggris, misalnya, menerapkan tarif PPN nol persen untuk produk sanitasi menstruasi sejak 1 Januari 2021. Kanada juga menerapkan tarif nol persen untuk produk sanitasi perempuan tertentu sejak Juli 2015.
Kebijakan setiap negara memiliki ketentuan dan cakupan produk yang berbeda. Karena itu, perbandingan tersebut perlu mempertimbangkan sistem perpajakan masing-masing negara.
Di Indonesia, pembebasan PPN terhadap pembalut masih menjadi bahan perbincangan publik. DJP menyatakan bahwa pembahasan mengenai perlakuan pajak produk sanitasi menstruasi perlu mempertimbangkan karakteristik produk, ketentuan hukum, serta dampaknya bagi masyarakat.
Perdebatan ini kembali membuka ruang diskusi mengenai kebijakan perpajakan dan keterjangkauan kebutuhan dasar. Di satu sisi, PPN merupakan bagian dari sistem penerimaan negara. Di sisi lain, masyarakat menyoroti pentingnya akses terhadap produk sanitasi menstruasi dengan harga yang terjangkau.
Tinggalkan Balasan